この記事でわかること
- 造船業の仕組みと「海運株との違い」
- 世界の造船シェア 中国・韓国・日本の現在地(2026年版)
- 造船株が上がる時・下がる時の構造
- 川崎重工業・内海造船・名村造船所・三井E&S・三菱重工業の5社比較
- 各社の事業内容・強み・配当方針・成長戦略の個別分析
- 政府「造船業再生ロードマップ」で追い風 2035年に建造能力倍増へ
海運株との違い 「船を動かす」と「船を作る」
以前に海運株(日本郵船・商船三井・川崎汽船など)を取り上げました。
今回の造船株は、海運と表裏一体でありながら、まったく異なるビジネスモデルを持っています。
| 比較軸 | 海運株 | 造船株 |
|---|---|---|
| ビジネス | 船を動かして貨物を運ぶ | 船を作って顧客に売る |
| 主な収益 | 運賃(市況により毎月変動) | 造船代金(受注時に契約、数年後に計上) |
| 業績の変動 | 運賃市況に直接連動・短期変動大 | 受注残が数年分あり変動は比較的緩やか |
| 市況との関係 | 海運市況が悪化すると即収益減 | 受注さえ積めば数年先まで業績見通せる |
| 景気感応度 | 高い(コンテナ・バルク運賃に敏感) | 中程度(受注残で平準化される) |
| 配当の特徴 | 業績連動型が多く変動大 | 比較的安定しているが業績次第 |
🔗 海運株(日本郵船・商船三井・川崎汽船など)は高配当?徹底比較
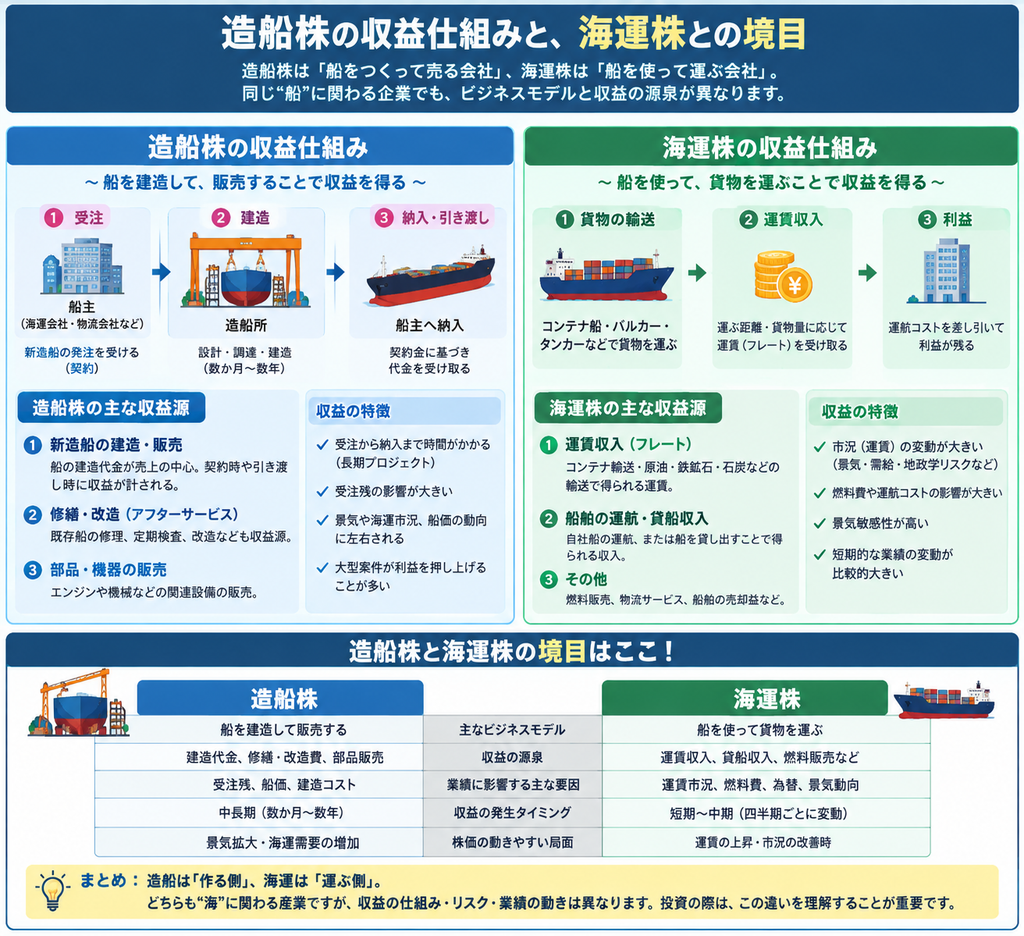
造船業の仕組み 受注から竣工まで数年かかるビジネス
造船の基本的な流れ
造船は「注文を受けてから船を作る」受注生産ビジネスです。
① 顧客(海運会社・エネルギー会社)が発注
      ↓(契約締結・手付金受領)
② 設計・資材調達(6ヶ月〜1年)
      ↓
③ 船台・ドックでの建造(1〜3年)
      ↓
④ 竣工・引き渡し(代金の大半を受領)
      ↓
⑤ 造船会社の売上・利益として計上
💡 受注残とは: 受注したが、まだ引き渡していない仕事の残量です。造船は建造に数年かかるため、受注残が多い=今後数年分の仕事が確保されているということです。2026年9月現在、日本の主要造船所の受注残は約3〜3.5年分と高水準です。
造船会社の主な収益構造
| 収益源 | 内容 | 重要度 |
|---|---|---|
| 新造船建造 | 顧客の発注を受けて新しい船を建造 | ◎(最重要) |
| 修繕・改造 | 既存の船の整備・修理・改造 | ○(安定収益) |
| 艦艇(防衛) | 護衛艦・潜水艦などの建造 | ○(川崎重工・三菱重工に限定) |
| 海洋構造物 | 洋上プラットフォームなど | △ |
船価は船の種類・大きさ・燃料方式によって大きく異なります。LNG船1隻は約300〜400億円と高単価で、コンテナ船・バルカーは数十〜百数十億円が一般的です。
世界の造船シェア 「量」で負けても「質」で勝つ日本の戦略
2026年の世界造船シェア
2026年1〜3月の世界の新造船受注量は1252隻・5517万総トンで前年同期比60%増と過去最高水準を大幅に更新しましたが、国別受注シェアでは中国が約8割を占め、中国の新興造船所が受注を急拡大しました。
| 国 | 受注シェア(量・2026年) | 強みとする船種 | 特徴 |
|---|---|---|---|
| 中国 | 約78〜80% | バルカー・コンテナ船・タンカー | 圧倒的な量。安い価格が武器 |
| 韓国 | 約10〜15% | LNG船・超大型タンカー | 高付加価値船種で技術力が高い |
| 日本 | 約5〜8% | バルカー・タンカー・フェリー | 品質・安全性で差別化 |
| 欧州 | 約3% | クルーズ船・特殊船 | 超高付加価値船 |
中国が約8割というのは「隻数・トン数」の量ベースの話です。金額ベースで見ると、高単価のLNG船・大型タンカーを多く建造する韓国・日本のシェアは相対的に高まります。
LNG船市場 韓国の独壇場と日本の挽回計画
2025年の大型LNG船受注37隻のうち、韓国3社合計で34隻(92%)を獲得しています。
中国勢は価格競争力で急速にシェアを拡大中ですが、LNG運搬船の建造にはフランスGTT社のメンブレン型タンク技術のライセンスが不可欠であり、現在の市場は事実上GTT社のライセンスがなければ参入できない構造になっています。
💡 なぜ韓国がLNG船に強いのか
LNG(液化天然ガス)は約マイナス162度という極低温で輸送します。この超低温タンクの技術は非常に難しく、現在は主にフランスのGTT社が特許を持つメンブレン型が世界標準です。韓国勢はこの技術を早期に導入・習得し、今やLNG船受注の9割超を占める「一強」状態です。
日本はLNG船建造能力を失いつつある
日本国内での新規LNG船建造実績はほぼなく、発注は中国や韓国の造船所に集中しており、中国向け発注は全体の3〜4割に達しています。
これは日本のエネルギー安全保障上の問題とも言われており、政府が「造船業再生ロードマップ」を策定した背景の一つです。
政府「造船業再生ロードマップ」 国策の追い風
日本国土交通省は今年発表した「造船業再生ロードマップ」で、LNG運搬船を「エネルギー政策に関係する船舶」として別途分類し、2035年までに自国船舶の建造能力を現在の907万GRTから1800万GRTへと2倍近く拡大する具体的な目標を提示しました。
💡 GRT(総トン数)とは: 船の大きさを表す単位の一つです。船内の全容積をもとに計算します。
この政府目標の達成に向けて、官民合わせて約1兆円規模の投資が計画されており、造船株全体を押し上げる「国策テーマ」として市場に認識されています。
日本の造船会社 業界再編も進行中
2026年1月、今治造船(非上場・国内最大の造船会社)がジャパンマリンユナイテッド(JMU)を子会社化し、合算で国内シェア50%超、世界第4位の造船グループが誕生しました。
今治造船×JMU連合の誕生で、上場造船株(名村造船所・内海造船・三井E&Sなど)の業界内での位置づけも変わりつつあります。
造船株が上がる時・下がる時
株価が上がりやすい5つの条件
① 老朽船の代替需要増加
世界の船舶は一定の年数が経つと老朽化し、建て替えが必要になります。特に現在は、環境規制(IMOの2050年GHGゼロ目標)への対応で、重油燃料の古い船を「LNG船・アンモニア船・メタノール船」に代替する需要が急増しています。
② 造船再生・国策テーマへの期待
政府の「造船業再生ロードマップ」や防衛費増額(護衛艦・潜水艦の発注増)は、特に川崎重工業・三菱重工業の防衛事業に直結する追い風です。
③ 海運市況の好調(海運株との連動)
海運運賃が高騰して海運会社の利益が増えると、新しい船への投資(発注)が増えます。「海運株が上がる局面→その後に造船株が上がる」という時間差の連動があります。
💡 投資家目線のポイント: 海運株と造船株はシクリカル(景気循環)銘柄として動くことが多いですが、海運株の方が先に動き、数ヶ月〜1年程度遅れて造船株が動く傾向があります。
④ 円安の進行
造船会社の売上はドル建て(船価はドル建て)が多く、円安になると円換算の売上・利益が増えます。名村造船所・内海造船など純粋な造船専業会社への影響が特に大きいです。
⑤ 地政学リスクによる特需
紅海問題・ホルムズ海峡問題などで航路が変わると「船が遠回り」→「より多くの船が必要」→「新造船の発注増」というルートで造船株に追い風となります。また防衛関連では、地政学リスクの高まりが護衛艦・潜水艦の発注増につながります。
株価が下がりやすい5つの条件
① 世界景気の悪化・海運市況の急落
景気後退で貿易量が減ると、海運会社の収益が悪化し、新造船の発注を手控えます。「造船の受注減→受注残の縮小→将来の業績悪化懸念」という流れで株価が下がります。
② 急速な円高
ドル建て売上が多い造船専業会社は、円高になると一気に業績予想が下方修正されます。
③ 鋼材(厚板鋼材)価格の上昇
船体の材料となる鋼材(厚板)価格が上昇すると、建造コストが増えて利益を圧迫します。固定価格で受注した後に鋼材が値上がりすると、その差分が造船会社の損失になります。
④ 受注残の減少・受注の空洞化
現在は受注残が豊富ですが、新規受注が止まると数年後の仕事がなくなる「受注の空洞化」リスクがあります。市場はこれを先取りして株価が下がることがあります。
⑤ 新造船価格(船価)の下落
中国勢の価格競争で船価が下落すると、造船会社の利ざやが縮小します。特に汎用船種(バルカー・コンテナ船)での価格競争は日本にとって不利になりやすいです。
5社一覧比較表(2026年9月27日現在)
| 指標 | 川崎重工業(7012) | 内海造船(7018) | 名村造船所(7014) | 三井E&S(7003) | 三菱重工業(7011) |
|---|---|---|---|---|---|
| 市場 | 東証プライム | 東証スタンダード | 東証スタンダード | 東証プライム | 東証プライム |
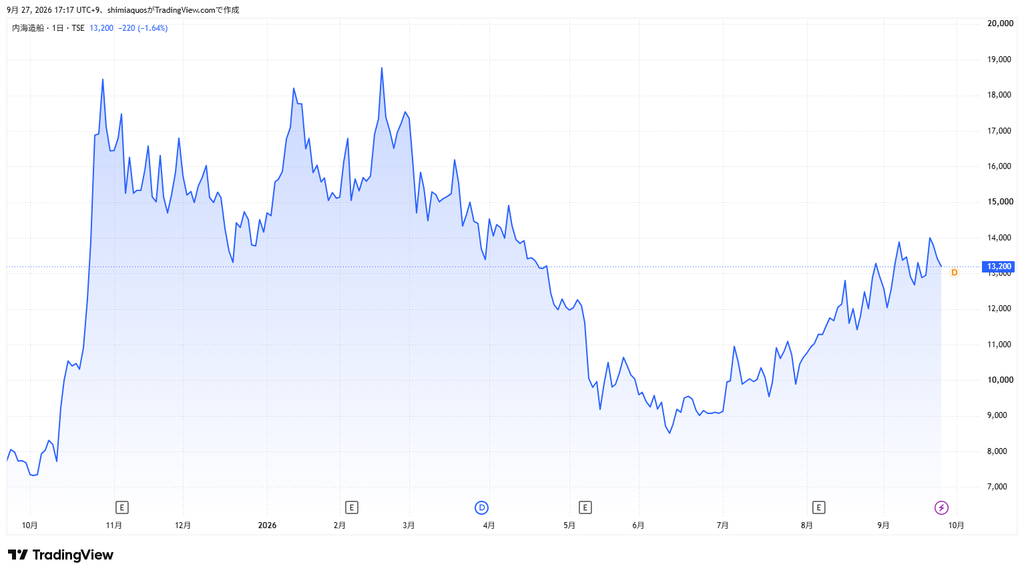
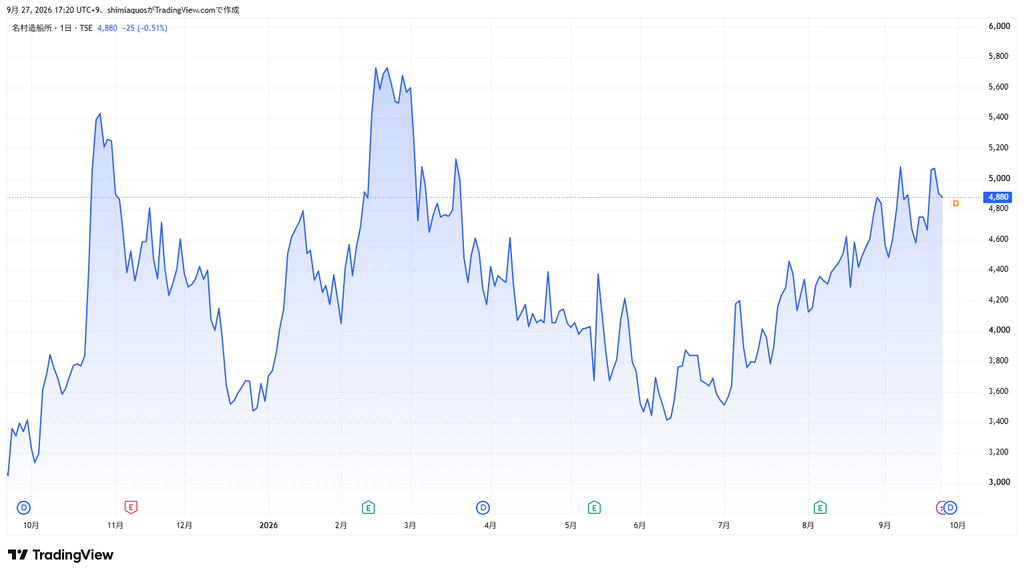
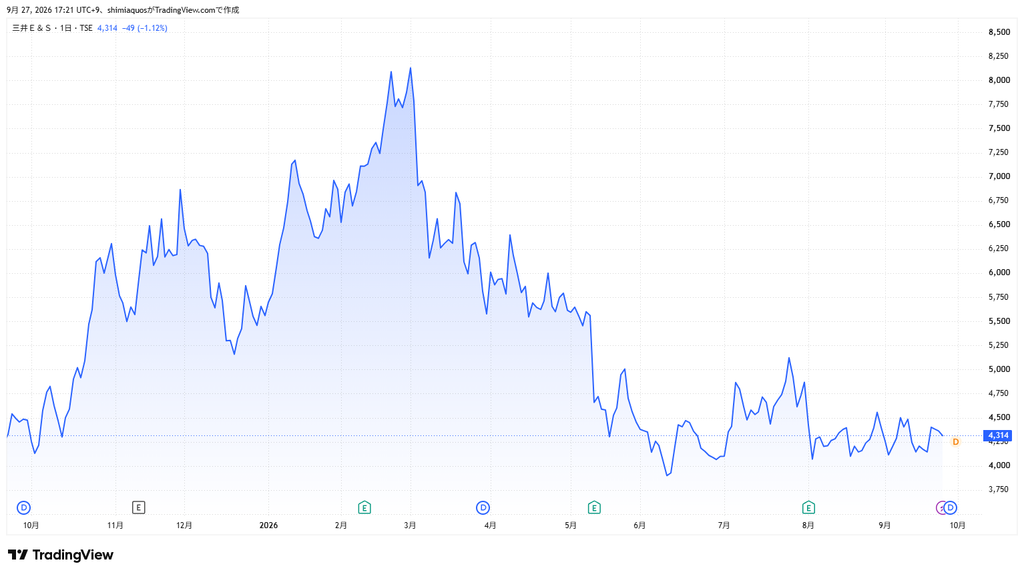
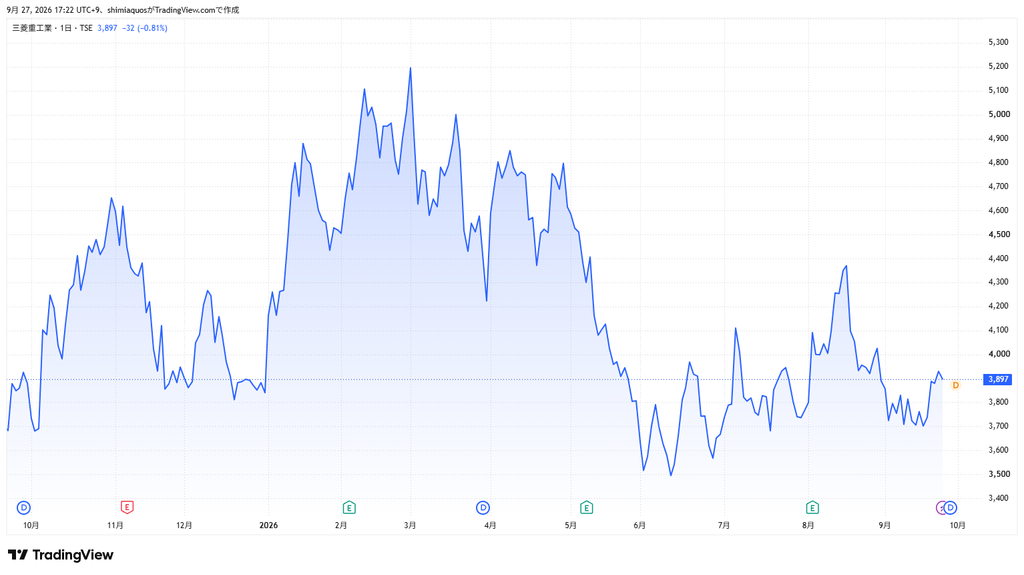
| 株価(概算・9月14日) | 約2,400円 | 約13,000円 | 約4,900円 | 約4,300円台 | 約39000円台 |
| 時価総額(概算) | 約2兆1,000億円 | 約297億円 | 約3,400億円 | 約4,500億円 | 約13兆1,000億円 |
| 主な事業 | 航空宇宙・防衛・水素・造船 | 造船専業(バルカー・フェリー) | 造船専業(タンカー・バルカー) | 舶用エンジン・クレーン・造船 | 防衛・原子力・エネルギー・造船 |
| 造船の比率 | 低い(多角化大企業) | ほぼ100%(純粋造船専業) | 高い(造船主体) | 中程度(エンジン主体) | 低い(多角化大企業) |
| 配当利回り(概算) | 約1.6% | 約0.3% | 約1.2% | 約1.4% | 約0.7% |
| 配当(2027年3月期予想) | 40円 | 40円(前期比▲60円の大幅減配) | 60円(増配) | 60円(増配) | 29円(増配) |
| 2028〜2029年まで受注残 | 造船分は一定程度 | ドック概ね埋まり | 2028〜2029年分まで埋まり | エンジン受注残積み上がり | 防衛を中心に積み上がり |
| 特徴 | 防衛・水素・LNG船で本命株 | 中小型特化・瀬戸内の純造船会社 | 国内3位・タンカー強み | エンジン(舶用機械)の国内最大手 | 防衛×LNG船×原子力の複合大企業 |
出典: 各社IR資料、Yahoo!ファイナンス、株探ニュース、みんかぶ(2026年9月時点)
川崎重工業(7012) 「防衛×水素×LNG」で最も多角化した重工大手
基本情報と業績
| 項目 | 内容 |
|---|---|
| 証券コード | 7012(東証プライム) |
| 設立 | 1896年(創業130年超) |
| 売上高(2026年3月期) | 約2兆1,100億円 |
| 事業利益(2026年3月期) | 約1,451億円(2年連続過去最高) |
| 事業利益(2027年3月期予想) | 約1,700億円 |
| 配当(2027年3月期) | 40円 |
| 配当利回り | 約1.6% |
| 株式分割 | 2026年4月に1対5の分割実施 |
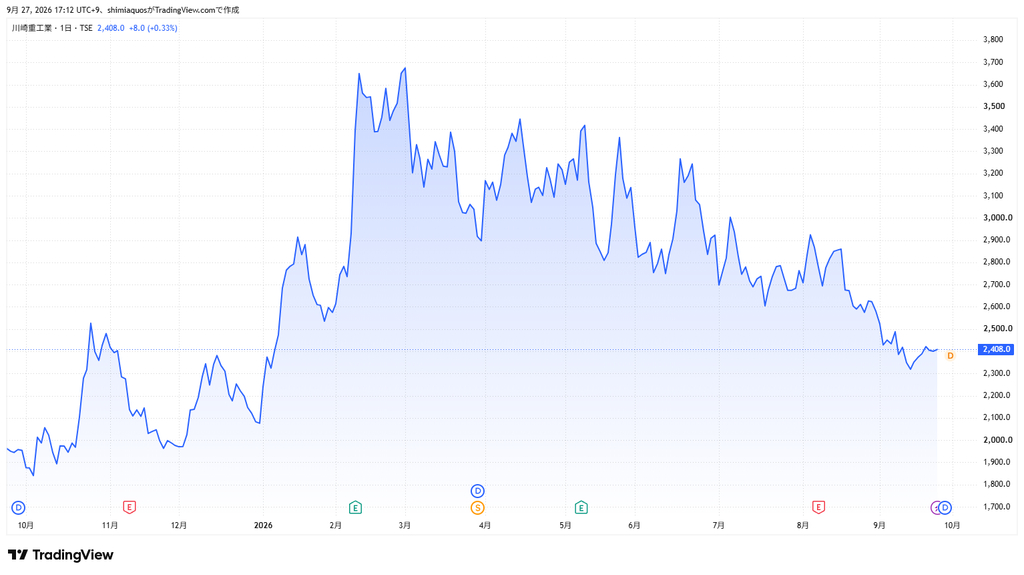
事業の全体像 「造船会社」ではなく「総合重工業」
川崎重工業は造船だけでなく、航空宇宙・防衛・モーターサイクル(Ninja・Z系)・水素エネルギー・産業ロボットなど幅広い事業を持つ総合重工業です。造船は事業の一部であり、この多角化が強みでもあります。
事業構成(概算)
| 事業 | 売上比率 | 注目ポイント |
|---|---|---|
| 航空宇宙・防衛 | 約30% | 護衛艦・潜水艦・C-2輸送機など。防衛費増額の最大受益企業の一つ |
| モーターサイクル | 約25% | NinjaシリーズなどKawasakiブランドで世界販売 |
| 精密機械・ロボット | 約20% | 産業用ロボットで世界シェア上位 |
| エネルギー・海洋 | 約15% | LNG船・水素関連・水素輸送インフラ |
| 車両 | 約10% | 鉄道車両(新幹線・地下鉄) |
強みと事業の特徴
防衛事業の急拡大: 2022年末の安保三文書以降、日本の防衛費は5年間で43兆円規模へと膨張した。川崎重工はこの巨大マネーの主要な受け皿だ。護衛艦・潜水艦・ミサイルなどの防衛装備品で三菱重工とともに「防衛株御三家」の一角を担います。
水素サプライチェーンの先駆者: 川崎重工業は世界初の液化水素運搬船「すいそ ふろんてぃあ」を建造し、豪州〜日本間の液化水素輸送実証を完了しました。脱炭素化と水素技術に戦略的に注力し、トルクメニスタンでのGas-to-Gasolineプラント完成など水素関連事業を推進している。
30年ぶりの公募増資: 川崎重工は30年ぶりの増資に込めた決意として、水素やフィジカルAIで成長へと報じられており、1,930億円の資金調達で坂出造船所でのLNG船・アンモニア船建造設備強化に充当します。
配当方針と推移
配当は6年連続で増配された。「累進配当的な考え方」のもと、利益の増加に合わせて配当を引き上げてきています。ただし配当利回りは約1.6%と、高配当株というよりは「成長株」としての性格が強いです。
成長戦略と今後の注目点
- 防衛受注の積み上がり: 護衛艦・潜水艦の建造スケジュールが詰まっており、数年分の安定収益が見込める
- 水素輸送インフラ: 2030年代に向けた液化水素輸送の商業化が中長期の成長ドライバー
- 坂出造船所でのLNG・アンモニア船設備投資: 1,930億円の増資資金を造船設備強化に活用
- 防衛の輸出: 戦後初の艦艇輸出として三菱重工×豪州のもがみ型護衛艦の協議が進んでいる
評価
強み: 防衛・水素・LNG船という「国策×脱炭素×安全保障」3つのテーマが重なる、最もバランスの取れた造船関連銘柄。株式分割後で単元価格も下がり個人投資家が買いやすくなった。
懸念点: 造船比率が低いため「純粋な造船テーマ株」としては薄まる側面あり。米国関税により2026年度で173億円の負担が生じる見込み。配当利回りは低く、インカム目的には向かない。
内海造船(7018) 瀬戸内に根ざした純造船専業の中堅会社
基本情報と業績
| 項目 | 内容 |
|---|---|
| 証券コード | 7018(東証スタンダード) |
| 設立 | 1919年(広島県尾道市因島)。100年超の歴史 |
| 連結事業構成 | 船舶99%、その他1%(ほぼ純粋造船専業) |
| 売上高(2026年3月期) | 約476億円 |
| 経常利益(2026年3月期) | 30億円(前期比2.6倍に拡大) |
| 時価総額 | 約297億円(9月時点) |
| 配当(2026年3月期実績) | 100円 |
| 配当(2027年3月期予想) | 40円(前期比**▲60円の大幅減配**) |
⚠️ 減配への注意:内海造船は27年3月期の連結経常利益が前期比50.0%減の15億円に落ち込む見通しで、年間配当は前期比60円減の40円に大幅減配する方針。前期は利益が急拡大した一時的な好決算でしたが、今期は受注サイクルの変動で急減益が見込まれています。
強みと事業の特徴
瀬戸内の純造船専業: 内海造船は広島県の因島(いんのしま)に拠点を置く、売上の99%が造船という純粋な造船専業会社です。
中小型バルカー・フェリーに特化: 大型LNG船ではなく、中小型のバルカー(バラ積み船)やカーフェリーを得意とします。地方・島嶼部の交通を支えるフェリーの新造も手がけており、地域に根ざした役割を担っています。
財務の健全性: 株探ニュースによれば、1〜3月期の連結経常利益は前年同期比4.2倍の7.3億円に急拡大し、売上営業利益率は前年同期の2.2%から5.5%に大幅改善した。ただし今期は急減益予想のため、注意が必要です。
割安感のある時価総額: 金曜日の株価での時価総額は254億円くらい。年間470億円近く売り上げて利益も出ている企業の時価総額がその半分程度の254億円にとどまっているのは、過去の造船業の業績の周期変動を警戒しているから。PBRの観点では割安感がありますが、業績の急変動リスクも隣り合わせです。
配当推移(直近)
| 決算期 | 配当金(1株) | 状況 |
|---|---|---|
| 2025年3月期 | 40円 | — |
| 2026年3月期 | 100円 | 好決算で大幅増配 |
| 2027年3月期(予想) | 40円 | 急減益予想で大幅減配 |
業績連動型の配当の典型例です。「高配当を維持してくれる」という期待は禁物です。
成長戦略と今後の注目点
- 環境対応船への対応: LNG二元燃料船・低硫黄燃料対応船へのシフトを進めています
- 修繕事業の安定収益: 新造船だけでなく、既存船の修繕・改造サービスで安定収益を確保
- 業界再編の行方: 今治造船×JMU連合に吸収されるのは時間の問題との見方もある。M&Aの標的になる可能性も市場では意識されています。
評価
強み: 瀬戸内・国内海運インフラを支える地域密着型の純造船会社。PBR・PSRなど指標面では割安感がある。
懸念点: 今期は50%の経常減益・60円の大幅減配予想。業績の振れ幅が大きく、シクリカル銘柄の典型。規模が小さく、市況悪化時の体力に限界がある。
名村造船所(7014) 国内3位・大型バルカー×タンカーの専業造船大手
基本情報と業績
| 項目 | 内容 |
|---|---|
| 証券コード | 7014(東証スタンダード) |
| 本社 | 大阪府大阪市 |
| 新造船竣工量 | 国内3位(今治造船×JMU連合・JMUの次) |
| 売上高(2027年3月期・1Q) | 436億円(前年同期比+19.5%) |
| 営業利益(2027年3月期・1Q) | 98億円(前年同期比+70.3%) |
| 純利益(2027年3月期・1Q) | 73億円(前年同期比+61.0%) |
| 2028〜2029年受注残 | ドック概ね埋まりの状態 |
| 配当(2027年3月期) | 60円 |
強みと事業の特徴
国内3位の規模と建造実績: 創業から100年以上にわたり、世界に向けて船舶を建造してきた。2008年に造船の名門・函館どつく株式会社、2014年には佐世保重工業を子会社化した。新造船の竣工量では今治造船・JMUに次ぐ国内第3位。
大型バルカー・タンカーが主力: タンカー(原油・化学品輸送船)とバルクキャリア(石炭・鉄鉱石・穀物輸送)を主力とします。自動車運搬船・コンテナ船も手がけており、船種の幅広さが強みです。
環境対応船への積極投資: 次世代燃料船の開発にも積極的な投資を行っている。LNG燃料船・メタノール燃料船の建造能力を高めています。
好調な1Q決算: 名村造船所の2027年3月期第1四半期は、円安効果と大型撒積運搬船へのプロダクトミックス移行が奏功し、売上高436億円(前年同期比19.5%増)、営業利益98億円(同70.3%増)、純利益73億円(同61.0%増)と大幅な増収増益を達成。
配当推移と方針
通期予想は据え置きながら進捗率が順調で、配当も増額予定という状況です。具体的な配当額は今後の決算発表にて確認が必要ですが、1Q好決算を受けた増配への期待が高まっています。
成長戦略と今後の注目点
- 大型バルカーへのシフト: 高単価の大型撒積運搬船へプロダクトミックスを移行し、利益率を改善
- 受注残の積み上がり: 三井E&S・名村造船所・内海造船はすでに2028〜2029年納期まで受注で埋まっている状態で、ドックは数年先までフル稼働の見通し。
- 環境規制対応船の量産化: IMOの2050年ゼロ排出目標に向け、LNG・メタノール船の建造能力を強化
評価
強み: 国内3位という規模感・円安効果の直接享受・2028〜2029年分まで受注残が積み上がった高い視認性。1Q決算は大幅増収増益。
懸念点: 外部環境(為替・鋼材価格)への依存度が高い。汎用船種への依存は中国との価格競争リスクを内包。時価総額が小さく流動性は限られる。
三井E&S(7003) 「舶用エンジンの王者」から「総合海洋システム」へ
基本情報と業績
| 項目 | 内容 |
|---|---|
| 証券コード | 7003(東証プライム) |
| 旧社名 | 三井造船(2019年にMitsui E&Sへ)。2018年に造船事業をJMUに集約 |
| 時価総額 | 約4,536億円 |
| 主力事業 | 舶用推進システム(エンジン)・物流クレーン・造船 |
| PER(予想) | 約14倍 |
| ROE(予想) | 約19.28% |
| 配当利回り(予想) | 約1.39% |
強みと事業の特徴
「三井E&S」の正体——実は「エンジン×クレーン×造船」の複合企業: 三井E&Sは2018年に主力の造船事業をJMU(ジャパンマリンユナイテッド)に移管し、現在は「舶用推進システム(船のエンジン)」と「物流システム(港湾クレーン)」を2本柱とする企業に変貌しています。
舶用エンジンの国内最大手: 舶用推進システムで受注が大きく増え、受注残高も積み上がっている。メタノール等の二元燃料エンジンの増加が、売上の確保や工場稼働の安定に寄与するとみられる。
💡 二元燃料エンジンとは: 従来の重油とLNG・メタノール・アンモニアなどの環境対応燃料の両方を使える船のエンジンです。環境規制強化で需要が急増しており、三井E&Sの主力製品です。
港湾クレーンの世界大手: コンテナターミナルで使われる大型ガントリークレーン(港でコンテナを積み降ろす機械)でも世界的な地位を持ちます。港湾のDX・自動化需要も取り込んでいます。
造船事業は残存: JMUへの移管後も一部の造船事業は継続しており、タンカー・バルカーの建造・修繕も手がけています。
評価
強み: 造船よりも変動が小さいエンジン・クレーンの「舶用機械」という安定した収益源。環境規制による二元燃料エンジン需要の急増が追い風。ROE約14%という高収益体質。
懸念点: 配当利回りは約1.4%と高配当株ではない。「造船テーマ株」として買われるが、実態は造船より舶用機械・クレーンが主体。みんかぶのAI株価診断では「割高」と表示されている点も留意。
三菱重工業(7011) 防衛×原子力×LNG船で日本最大の重工業
基本情報と業績
| 項目 | 内容 |
|---|---|
| 証券コード | 7011(東証プライム) |
| 時価総額 | 約13兆1,000億円 |
| PER(予想) | 約34.5倍 |
| 主な事業 | 防衛・航空宇宙・エネルギー・物流・冷熱 |
| 純利益(2026年3月期) | 約3,500億円(過去最高水準) |
| 配当 | 29円 |
強みと事業の特徴
日本最大の防衛・重工業企業: 三菱重工業は防衛分野(戦闘機F-2・護衛艦・潜水艦・ミサイル)で川崎重工業と並ぶ日本最大の企業です。造船は事業の一部に過ぎませんが、大型LNG船・原子力プラントの設計・建造でも高い技術力を持ちます。
LNG船建造能力の再構築: かつて三菱重工長崎造船所香焼工場は日本のLNG運搬船建造の中心でしたが、2022年に大島造船所が取得。現在は政府の「造船業再生ロードマップ」のもとでLNG船建造能力の再構築が課題となっています。
戦後初の艦艇輸出: 三菱重工×豪州への「もがみ型」護衛艦の全11隻(日本建造3+豪州建造8)の契約が2026年4月に三菱重工長崎で締結。日本の防衛産業にとって歴史的な転換点で、三菱重工業の長期受注に貢献します。
評価
強み: 防衛・原子力・エネルギーという「国策中の国策」を一手に担う日本最大の重工業。時価総額5兆円超の安定感と、過去最高益の継続。
懸念点: 造船比率が極めて低く「造船テーマ株」としての純粋性は薄い。PER約35倍と割高感がある。配当利回りは低く、高配当目的の投資には向かない。
投資家としての向き合い方
「タイプ別」に使い分ける
| 投資スタイル | おすすめ | 理由 |
|---|---|---|
| 防衛×水素×造船テーマ | 川崎重工業(7012) | 国策3テーマ重複・6年連続増配・水素輸送の先行者 |
| 純粋造船テーマ(受注残重視) | 名村造船所(7014) | 国内3位・2028〜2029年受注済・1Q大幅増益 |
| 大企業の安心感 | 三菱重工業(7011) | 防衛艦艇輸出・時価総額5兆円超・過去最高益継続 |
| 舶用エンジン×環境対応 | 三井E&S(7003) | 二元燃料エンジン需要急増・ROE約14%の高収益体質 |
| 小型株・高PBR割安 | 内海造船(7018) | PBR割安・時価総額254億円の小型株。ただし今期大幅減配注意 |
海運株との組み合わせで考える
海運株(日本郵船・商船三井・川崎汽船)と造船株は、サプライチェーンの川上(造船)と川下(海運)という補完関係にあります。
ポートフォリオへの組み込み方(参考)
海運株は「運賃市況→業績直結→配当変動」という短サイクルで動きます。造船株は「受注→数年後に売上計上」という長サイクルで動き、受注残が数年分あれば業績の視認性が高まります。両者を組み合わせることで、船舶市場全体の恩恵を違うタイムラグで享受できる構成になります。
⚠️ 重要: 海運・造船ともにシクリカル(景気循環)産業です。景気後退局面では両方同時に下落するリスクがあります。ディフェンシブ資産とのバランスを意識してください。
🔗 海運株(日本郵船・商船三井・川崎汽船など)は高配当?徹底比較
🔗 VIX(恐怖指数)とは?見方・水準の意味・暴落の予兆シグナルを解説
🔗 逆イールドカーブとは?景気後退との関係・株価への影響を解説
よくある質問(FAQ)
造船株と海運株の違いは?どちらに投資すべきか?
ビジネスモデルが根本的に異なります。海運株は「船を動かして運賃を稼ぐ」業種で、運賃市況に業績が直結します。造船株は「船を作って売る」製造業で、受注残が数年分あれば業績の見通しが立てやすい構造です。どちらが良いかは投資スタイル次第ですが、「市況変動を短期で享受したい+高配当」なら海運株、「受注残という業績視認性×国策テーマ」なら造船株という使い分けが一般的です。両方を組み合わせることで船舶市場全体への分散投資も可能です。
日本の造船会社は中国・韓国に負けているのか?
建造「量」のシェアでは中国が約8割、韓国が約1割を占め、日本は5〜8%に留まります。ただし「質」や「単価」では差があります。LNG船は韓国が9割超を握りますが、日本は高品質・高信頼性で差別化を図っています。また政府の「造船業再生ロードマップ」で2035年に建造能力倍増を目指す国策が動いており、防衛艦艇・LNG船・環境対応船という高付加価値分野で挽回を狙っています。
造船株は長期投資に向いているか?
受注残が数年分積み上がっている現在(2026年9月時点で約3〜3.5年分)は、業績の視認性という観点では比較的安定しています。ただし造船はシクリカル産業であり、景気後退で受注が減ると数年後の業績が悪化します。また円高・鋼材価格上昇というリスクもあります。長期投資としては、防衛×水素×LNG船という「複数の国策テーマ」を持つ川崎重工業・三菱重工業のような多角化企業の方が、純粋造船専業(内海造船・名村造船所)より業績変動が緩やかで長期投資に向いているとも言えます。
まとめ
日本の造船業は「量」では中韓に大きく劣後しますが、「国策×防衛×脱炭素」という構造変化の中で新たな成長局面に入りつつあります。
この記事のポイントまとめ:
- 造船株は「船を作る製造業」、海運株は「船を動かす運送業」——ビジネスモデルが根本的に異なる
- 世界の新造船受注シェアは中国約8割・韓国約1割・日本約5〜8%。LNG船では韓国が9割超を占有
- 政府「造船業再生ロードマップ」で2035年に建造能力倍増を目標。官民約1兆円の投資計画が国策の追い風
- 川崎重工業(7012):防衛×水素×LNG船で国策3テーマが重なる。6年連続増配・1,930億円増資で設備強化
- 内海造船(7018):純造船専業・瀬戸内の中堅。2027年3月期は50%経常減益・60円の大幅減配予定
- 名村造船所(7014):国内3位・2028〜2029年受注済。1Qは売上+19.5%・営業利益+70.3%の大幅増益
- 三井E&S(7003):舶用エンジンの国内最大手。二元燃料エンジン需要が急増・ROE約14%の高収益体質
- 三菱重工業(7011):防衛×原子力×LNG船の複合大企業。戦後初の護衛艦輸出も実現。時価総額5兆円超
- 2026年9月現在、主要造船所の受注残は約3〜3.5年分と高水準。業績の視認性は高いが景気後退リスクには注意
⚠️ 免責事項: 本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資判断はご自身の責任において行ってください。株価は大きく変動する可能性があり、元本割れのリスクがあります。過去のパフォーマンスは将来の結果を保証するものではありません。
関連記事リンク
高配当株・セクター分析シリーズ
歴史的暴落イベント
暴落の前兆・サイン
出典・参考資料
- 海事プレスONLINE(2026年世界新造船受注量)
- Deallab(造船業界世界市場シェア)
- マネックス証券メディア(造船株解説)
- ぞうせんブログ(日本造船業将来性)