この記事でわかること
- akippa(アキッパ)のIPO概要と上場後の株価推移
- 「駐車場マーケットプレイス」という事業モデルの仕組み
- 自社で駐車場を持たない「アセットライト経営」の強み
- パーク24など既存の駐車場企業との違い
- 今後の成長戦略(ドロップイン・サブスク・AI・M&A)
- 投資家として知っておくべきリスクと評価
akippa(アキッパ)とはどんな会社なのでしょうか
「空いている駐車場」と「停めたい人」をつなぐサービス
akippa株式会社は、駐車場マーケットプレイス「アキッパ」を運営する企業です。2009年2月に設立され、2026年9月18日に東京証券取引所スタンダード市場へ上場しました。証券コードは「627A」です。
アキッパは、個人宅の車庫や空いている月極駐車場、空き地などの「使われていない駐車スペース」を、スマートフォンから事前に予約して利用できるサービスです。
💡 マーケットプレイスとは: 「売りたい人」と「買いたい人」をつなぐ場(プラットフォーム)のことです。メルカリが「不要品を売りたい人」と「安く買いたい人」をつなぐように、akippaは「空いている駐車場を貸したいオーナー」と「駐車場を停めたいドライバー」をつないでいます。
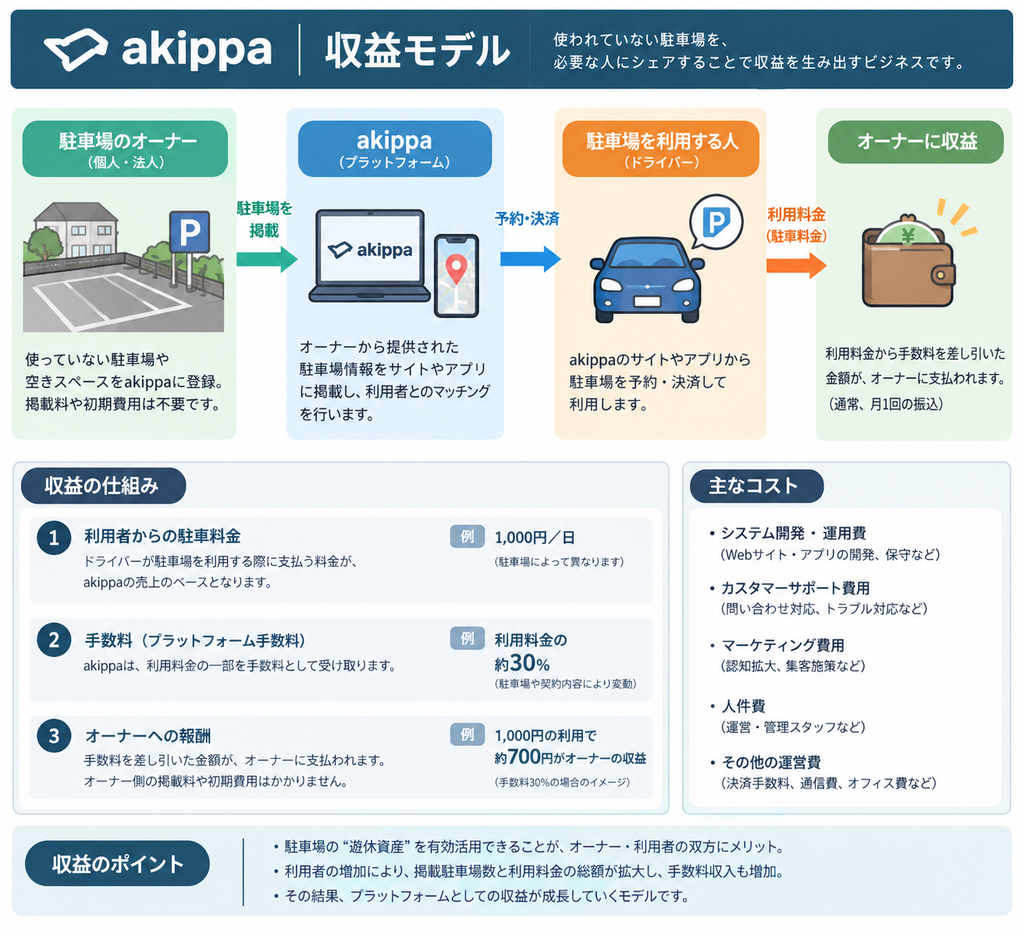
サービスの仕組み
【駐車場オーナー側】
空いている駐車スペースを登録
 ↓(初期費用・月額固定費は無料)
アキッパに掲載される
 ↓
利用者が予約・決済
 ↓
オーナーに収益が入る

【ドライバー側】
アプリで目的地周辺の駐車場を検索
 ↓
事前に予約・決済
 ↓
当日は予約した場所に停めるだけ
現地で駐車場を探し回る手間が省けるため、特にイベント会場やスポーツ観戦時に重宝されています。
基本データ(2026年9月時点)
| 項目 | 内容 |
|---|---|
| 会社名 | akippa株式会社 |
| 設立 | 2009年2月 |
| 上場日 | 2026年9月18日 |
| 上場市場 | 東証スタンダード市場 |
| 証券コード | 627A |
| 業種 | 情報・通信業 |
| 資本金 | 1億9,911万円(2026年9月時点) |
| 売上高 | 3,828百万円 |
| 累計ユーザー数 | 500万人以上(2025年12月時点) |
| 掲載駐車場数 | 5万5,000件以上(2025年12月時点) |
出典: akippa株式会社 IR情報
IPOの概要と上場後の株価推移
IPOの基本データ
| 項目 | 内容 |
|---|---|
| 上場日 | 2026年9月18日(金) |
| 公開価格 | 570円 |
| 初値 | 1,244円(公開価格比 +118.24%) |
| 上場初日終値 | 1,037円(初値を下回る) |
| 想定価格 | 540円 |
| 公開株数合計 | 2,542,700株 |
| 公募株数 | 378,000株 |
| 売出株数 | 2,164,700株(OA含む) |
| 資金調達額 | 約14億4,934万円 |
| 時価総額(公開価格ベース) | 約35.7億円 |
| 時価総額(初値ベース) | 約77.9億円 |
| 配当 | 0円(無配予想) |
| 調達資金の使途 | プロダクト開発費用(開発人材の人件費・外部専門人材への業務委託費用) |
初値が公開価格の2.18倍に
公開価格570円に対して初値は1,244円と、118%を超える上昇でした。IPOとしては好調なスタートと言えます。ただし、上場初日の終値は1,037円と初値を下回っており、「初値が高すぎた」という反動も同時に起きています。
上場後の株価推移(2026年9月18日〜9月29日)
| 日付 | 株価 | 動き |
|---|---|---|
| 9月18日(上場日) | 初値1,244円 → 終値1,037円 | 初値をつけた後に急落。同日上場の4社はいずれも初値を下回る |
| 9月19〜24日 | 1,000円前後で軟調 | 9月24日に年初来安値989円を記録 |
| 9月25〜26日 | 回復基調へ | 信用買い残が積み上がる(9月25日時点で913,200株) |
| 9月28日 | 2,037円 | 急伸 |
| 9月29日 | 高値2,507円(年初来高値) 終値付近2,298円 | 前日比+12.81%。出来高1,276万株超と急増 |
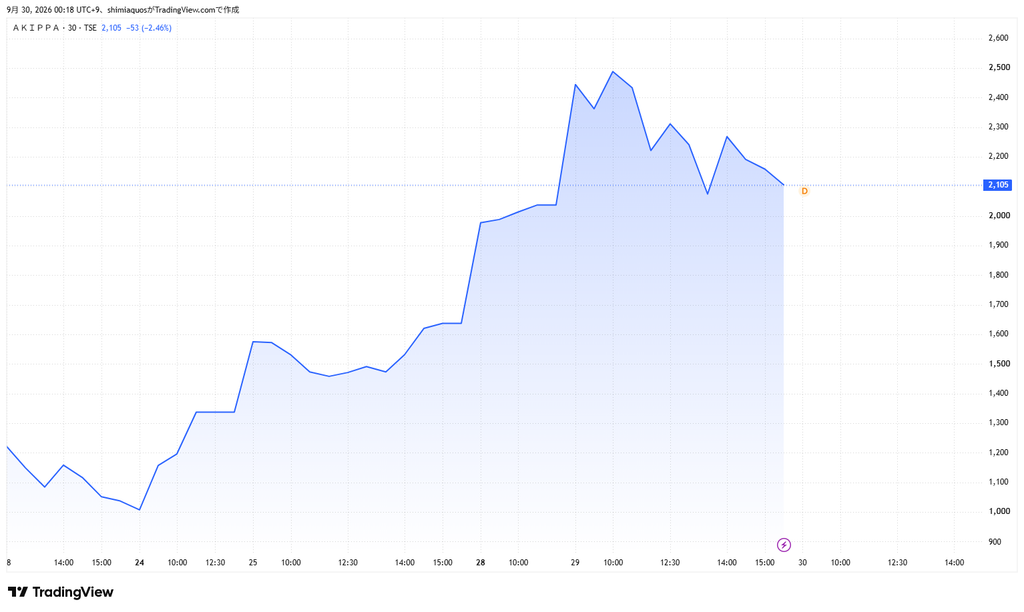
⚠️ 急騰局面での注意: 9月24日の安値989円から9月29日の高値2,507円まで、わずか数営業日で約2.5倍に急騰しています。この間に企業側から大きな業績修正の発表はなく、流通株式数の少なさと需給要因による値動きの側面が大きいと考えられます。信用買い残も急増しており、上場直後特有の高いボラティリティ(値動きの激しさ)が続いている状況です。
🔗 関連記事:ティアフォー IPO解説(同様に上場後に激しい値動きを見せたIPO銘柄)
事業内容 収益はどこから生まれるのか
収益構造の核心は「高いテイクレート」
akippaの売上は、利用者が支払う駐車場利用料金の一部を手数料として受け取る形で構成されています。
💡 テイクレートとは: プラットフォーム事業者が、取引総額のうち何%を自社の売上として受け取るかを示す比率です。例えば1,000円の駐車料金のうち500円が自社の売上になれば、テイクレートは50%です。
akippaのテイクレートは原則53.7%とされており、プラットフォーム型ビジネスとしては非常に高い水準です。
なぜこれほど高いテイクレートが可能なのでしょうか
駐車場オーナーの多くは「使っていない土地から少しでも収益が得られればよい」という考えで貸し出しています。オーナー側に初期費用・月額固定費がかからず、リスクゼロで収益が得られるため、高いテイクレートでも成立しやすい構造です。
3つの事業セグメント(利用シーン)
akippaの駐車場売上は、利用目的によって分散しています。
| 利用シーン | 売上構成比(概算) | 特徴 |
|---|---|---|
| イベント・スポーツ観戦 | 約34% | Jリーグ・Bリーグ等と連携。単価が高い |
| 日常利用(通勤・通学) | — | 継続利用が見込める安定収益 |
| レジャー・観光 | — | 週末・繁忙期に集中 |
イベント・スポーツ観戦が約34%を占める一方、日常利用もあり、利用シーンは分散しています。
業績推移 赤字から黒字への転換
売上高と利益の推移
| 決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 |
|---|---|---|---|---|
| 2022年12月期 | 20.8億円 | — | — | 赤字 |
| 2023年12月期 | 26.2億円 | 黒字転換 | — | 黒字 |
| 2024年12月期 | 31.9億円 | — | — | 黒字 |
| 2025年12月期 | 38.3億円 | 2.01億円 | 2.04億円 | 2.23億円 |
| 2026年12月期(予想) | 43.0億円(+12.3%) | 3.4億円(+69.1%) | 3.4億円(+66.9%) | — |
注目すべきポイント
① 売上高は4年連続で順調に拡大している
2022年の20.8億円から2025年の38.3億円へ、約1.8倍に成長しています。年率20%前後の成長を継続してきました。
② 2023年12月期以降、黒字を維持している
一時は赤字が続いていましたが、2023年12月期以降は黒字を確保しています。スタートアップ企業としては「赤字上場」も多い中、黒字化を果たしたうえでの上場となりました。
③ 営業利益率の改善が今期の焦点
2026年12月期は営業利益率が5.2%から7.9%へ改善する見込みです。販管費(人件費などの固定費)の割合が高いため、売上が増えると利益が大きく伸びる構造になっています。
④ 中間期の営業利益は社内計画を大幅に上回っている
2026年12月期の中間期(1〜6月)は売上高19億1,562万円、営業利益1億1,934万円でした。中間期の営業利益は社内計画を77.9%上回っていますが、8〜9月の繁忙期における天候やイベント開催状況を見極めるため、現時点では通期予想を据え置いています。
💡 会社の想定より利益が出ているにもかかわらず、通期予想を据え置いているということは、今後の決算発表で「上方修正」が出る可能性があるということです。一方で、天候不順やイベント中止が起これば計画を下回るリスクもあります。
⑤ 配当は0円(無配)
現時点で配当は予定されていません。調達資金はプロダクト開発(人材採用・外部委託)に充当される計画であり、「成長投資を優先する段階」にあります。
akippaの強み ー 3つの競争優位性
強み① 駐車場を自社で持たない
akippaの最大の特徴は、自社で土地や駐車場を大量に保有しないアセットライト型のビジネスモデルです。
💡 アセットライトとは: 「資産(アセット)が軽い(ライト)」という意味で、大規模な設備投資をせずに事業を展開する経営手法です。
パーク24(タイムズ)との比較
| 比較軸 | akippa | パーク24(タイムズ) |
|---|---|---|
| 駐車場の保有 | 保有・賃借しない | 土地を借り上げて設備を設置・運営 |
| 初期投資 | 小さい(システム開発中心) | 大きい(土地賃料・機器設置) |
| 拡大のスピード | 速い(登録するだけで掲載増) | 遅い(1件ずつ契約・設備工事が必要) |
| 固定費リスク | 低い | 高い(利用がなくても賃料が発生) |
| 営業利益率 | パーク24を下回る | akippaより高い |
akippaは、土地を借り上げて設備を設置・運営するパーク24の駐車場事業に対し、自ら駐車場を保有・賃借せず、空きスペースと利用者をつなぐ事業モデルが特徴です。一方、営業利益率はパーク24を下回っています。akippaでは、決済手数料やパートナー報酬に加え、プロダクト開発に伴う人件費や外注費などが販管費の増加要因となっています。
強み② 「泥臭い営業」による駐車場オーナーの開拓力
日本経済新聞は、akippaの上場を「泥臭い営業」を強みにこぎつけた上場と報じています。
駐車場シェアリングは「サービスを作れば自動的に駐車場が集まる」ものではありません。
個人宅の車庫や空き地の所有者を一軒ずつ訪問し、サービスの価値を説明して登録してもらうという地道な開拓が必要です。この営業力の蓄積が、5万5,000件以上という掲載数につながっています。
強み③ 巨大な未開拓市場
会社推計によると、日本国内の潜在駐車場台数は7,264万台以上とされています。これに対してakippaの掲載駐車場数は5万5,000台以上であり、開拓余地は極めて大きい状況です。
掲載約5.5万台 ÷ 潜在7,264万台 = 約0.08%。
まだ市場の0.1%にも満たない水準であり、理論上の成長余地は非常に大きいと言えます。
ただし、すべての駐車場が貸し出しに適しているわけではないため、実際の開拓可能数はこれより少なくなります。
業界内での位置づけ
駐車場ビジネスの3つのタイプ
| タイプ | 代表企業 | ビジネスモデル |
|---|---|---|
| 運営型(コインパーキング) | パーク24(4666) | 土地を借り上げ、精算機を設置して運営 |
| 開発・コンサル型 | 日本駐車場開発(2353) | 駐車場の運営受託・コンサルティング |
| マーケットプレイス型 | akippa(627A) | 空きスペースと利用者をマッチング |
akippaは「駐車場シェアリング」という比較的新しい領域で、上場企業としては希少なポジションにあります。
日本駐車場開発が株主に
IPOに際して、日本駐車場開発(2353)へ368,000株を上限とする親引けが実施されました。
💡 親引け(おやびき)とは: IPOの際に、発行会社が特定の取引先や提携先に対して、優先的に株式を販売することです。単なる資金調達ではなく、「事業提携の意思表示」という意味を持ちます。
日本駐車場開発は駐車場の運営受託・コンサルティングを手がける企業であり、akippaとの業務連携が期待されています。
今後の成長戦略 ー 4つの柱
akippaは上場にあたり、以下の成長戦略を掲げています。
戦略① ドロップイン(予約不要)への展開
現在のアキッパは「事前予約制」が基本ですが、予約なしでその場で利用できる「ドロップイン」型のサービス展開を目指しています。
突発的な需要にも対応することで、利用頻度と売上の拡大が期待できます。
戦略② 月額利用・サブスクリプションモデル
通勤・通学など日常的に同じ駐車場を使う利用者向けに、月額定額で使える「サブスク」型のサービス展開を進める方針です。ストック型収益(毎月安定して入る収益)が増えれば、天候やイベントによる業績変動を緩和できます。
戦略③ AIによる需給・価格の最適化
AIを活用して、駐車場の需要と供給を予測し、価格を最適化する取り組み(ダイナミックプライシング)を進めています。
戦略④ M&Aによる駐車場事業者の取り込み
自社での開拓だけでなく、既存の駐車場事業者をM&A(買収)することで、掲載駐車場数を一気に拡大する戦略も掲げています。日本経済新聞も「M&Aで規模拡大へ」と報じています。
経営陣が掲げる目標
上場に際し、金谷社長は「数年内に売上高500億円を目指す」と述べています。2025年12月期の売上高が38.3億円であることを踏まえると、現在の約13倍という非常に野心的な目標です。
⚠️ 目標の受け止め方: 売上500億円という目標は、現在の成長率(年率12〜20%程度)を大きく超える加速が必要です。M&Aによる非連続的な成長を前提とした目標と考えられます。達成可能性については、今後のM&A実行や新サービスの立ち上がりを見て判断する必要があります。
投資家として知っておくべきリスク
リスク① 天候・イベント開催状況への依存
駐車場需要は天候やイベント開催状況に大きく左右されます。特にイベント・スポーツ観戦が売上の約34%を占めるため、大型イベントの中止や悪天候が続くと業績に直接影響します。
リスク② 成長率は「高成長企業」としては若干物足りない水準
2026年12月期の売上高成長率は12.3%の見込みです。プラットフォーム型のグロース企業としては、やや物足りない水準との指摘もあります。
リスク③ ダウンラウンドIPOという事実
akippaは、過去の資金調達時の評価額145.7億円を大幅に下回る、想定時価総額35.7億円での上場となりました。これはダウンラウンドIPOと呼ばれます。
💡 ダウンラウンドIPOとは: 上場前の資金調達時に付いた企業評価額より、低い評価額で上場することです。未上場時に出資したベンチャーキャピタル(VC)にとっては損失となる可能性があり、「市場の評価が上場前の期待に届かなかった」という側面を示します。
リスク④ ベンチャーキャピタル保有株のロックアップ解除
公開価格の1.5倍以上でロックアップ解除となるベンチャーキャピタル保有株式が存在することは、上値を抑える要因として意識されそうです。
💡 ロックアップとは: IPO後の一定期間、既存株主が株を売却できないようにする制限です。「公開価格の1.5倍(=855円)以上」という条件付きのロックアップの場合、株価がその水準を超えると売却が可能になり、売り圧力が発生する可能性があります。
2026年9月29日時点の株価(約2,300円)は公開価格570円の約4倍であり、この解除条件をすでに大きく上回っている状況です。
リスク⑤ 上場直後の高いボラティリティ
9月24日の安値989円から9月29日の高値2,507円まで、数営業日で約2.5倍という急激な値動きをしています。流通株式数が限られる小型株であり、需給要因で株価が大きく動きやすい状況です。信用買い残も急増しており、反対売買による下落リスクにも注意が必要です。
🔗 関連記事:VIX(恐怖指数)とは?見方・水準の意味・暴落の予兆シグナルを解説
評価 強気の見方と慎重な見方
強気の見方
- 掲載駐車場5.5万台に対し潜在市場7,264万台という圧倒的な開拓余地があります
- 2023年12月期以降、黒字を維持しており収益基盤が確立されつつあります
- アセットライト経営により、設備投資リスクを抑えながら拡大できます
- 営業利益率が5.2%から7.9%へ改善する見込みで、固定費を吸収する成長フェーズに入っています
- 中間期の営業利益が社内計画を77.9%上回っており、上方修正の可能性があります
- 駐車場シェアリング領域の上場企業として希少性があります
- M&Aによる非連続成長の余地があります
慎重な見方
- 売上高成長率12.3%は、グロース株としては物足りない水準です
- ダウンラウンドIPOであり、市場の評価が上場前の期待に届いていません
- 天候・イベント依存という外部要因リスクを抱えています
- 配当0円(無配)のため、インカム目的の投資には向きません
- 営業利益率はパーク24などの既存プレイヤーを下回ります
- 9月29日時点の株価(約2,300円)は公開価格の約4倍であり、業績の裏付けを大きく超えた水準まで上昇しています
- 従業員61名という規模で、売上500億円という目標達成には大きな組織拡大が必要です
総合的な見方
akippaは「駐車場シェアリング」という明確なニッチ領域で、黒字化を果たしたうえで上場した企業です。アセットライト経営と高いテイクレート(53.7%)という事業モデルの筋の良さは評価できます。
一方で、2026年9月末時点の株価は上場直後の需給要因による急騰局面にあり、業績の成長スピード(年率12%程度)と株価の上昇スピード(数営業日で2.5倍)には大きな乖離があります。
投資を検討する場合は、短期の値動きに惑わされず、「潜在市場7,264万台に対してどれだけ掲載数を増やせるか」「M&Aを実行して非連続成長を実現できるか」という事業の進捗を、四半期決算ごとに確認していくことが重要です。
よくある質問(FAQ)
akippaの株はどこで買えるのでしょうか?
東証スタンダード市場に上場しているため、SBI証券・楽天証券・松井証券・マネックス証券など国内の主要証券会社で購入できます。証券コードは「627A」です。100株単位での購入となり、2026年9月29日時点の株価(約2,300円)で計算すると、最低投資金額は約23万円程度となります。
akippaは配当を出すのでしょうか?
2026年12月期の配当予想は0円(無配)です。IPOで調達した資金もプロダクト開発費用(開発人材の人件費・外部専門人材への業務委託費用)に充当される計画であり、当面は成長投資を優先する方針と考えられます。配当収入を目的とする投資には向いていません。
パーク24(タイムズ)とはどう違うのでしょうか?
ビジネスモデルが根本的に異なります。パーク24は土地を借り上げて精算機などの設備を設置し、自社で駐車場を運営する「運営型」です。一方akippaは、駐車場を自社で保有・賃借せず、空きスペースを持つオーナーと利用者をつなぐ「マーケットプレイス型」です。akippaは設備投資が少なく拡大が速いという強みがある一方、営業利益率はパーク24を下回っています。
まとめ
akippaは、駐車場シェアリングという新しい領域で黒字化を果たし、2026年9月18日に東証スタンダード市場へ上場しました。
この記事のポイントまとめ
- 2026年9月18日に東証スタンダード市場へ上場(証券コード627A)。公開価格570円に対し初値1,244円(+118.24%)
- 上場初日終値は1,037円と初値を下回り、9月24日には年初来安値989円を記録
- その後急騰し、9月29日には年初来高値2,507円を記録。上場直後特有の高いボラティリティが続いています
- 事業は「駐車場マーケットプレイス」。空きスペースのオーナーとドライバーをつなぐモデルです
- テイクレート約53.7%という高収益構造と、駐車場を保有しないアセットライト経営が強みです
- 2025年12月期の売上高38.3億円、純利益2.23億円。2023年12月期以降は黒字を維持しています
- 2026年12月期予想は売上高43.0億円(+12.3%)、営業利益3.4億円(+69.1%)。配当は0円(無配)です
- 潜在市場7,264万台に対し掲載5.5万台(浸透率約0.08%)と、開拓余地は極めて大きい状況です
- 成長戦略はドロップイン・サブスク・AI価格最適化・M&Aの4本柱。金谷社長は「数年内に売上高500億円」を掲げています
- リスクは天候・イベント依存、成長率の物足りなさ、ダウンラウンドIPO、VC保有株の売り圧力です
⚠️ 免責事項: 本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資判断はご自身の責任において行ってください。株価は大きく変動する可能性があり、元本割れのリスクがあります。特に上場直後のIPO銘柄は値動きが非常に激しくなる傾向があります。過去のパフォーマンスは将来の結果を保証するものではありません。